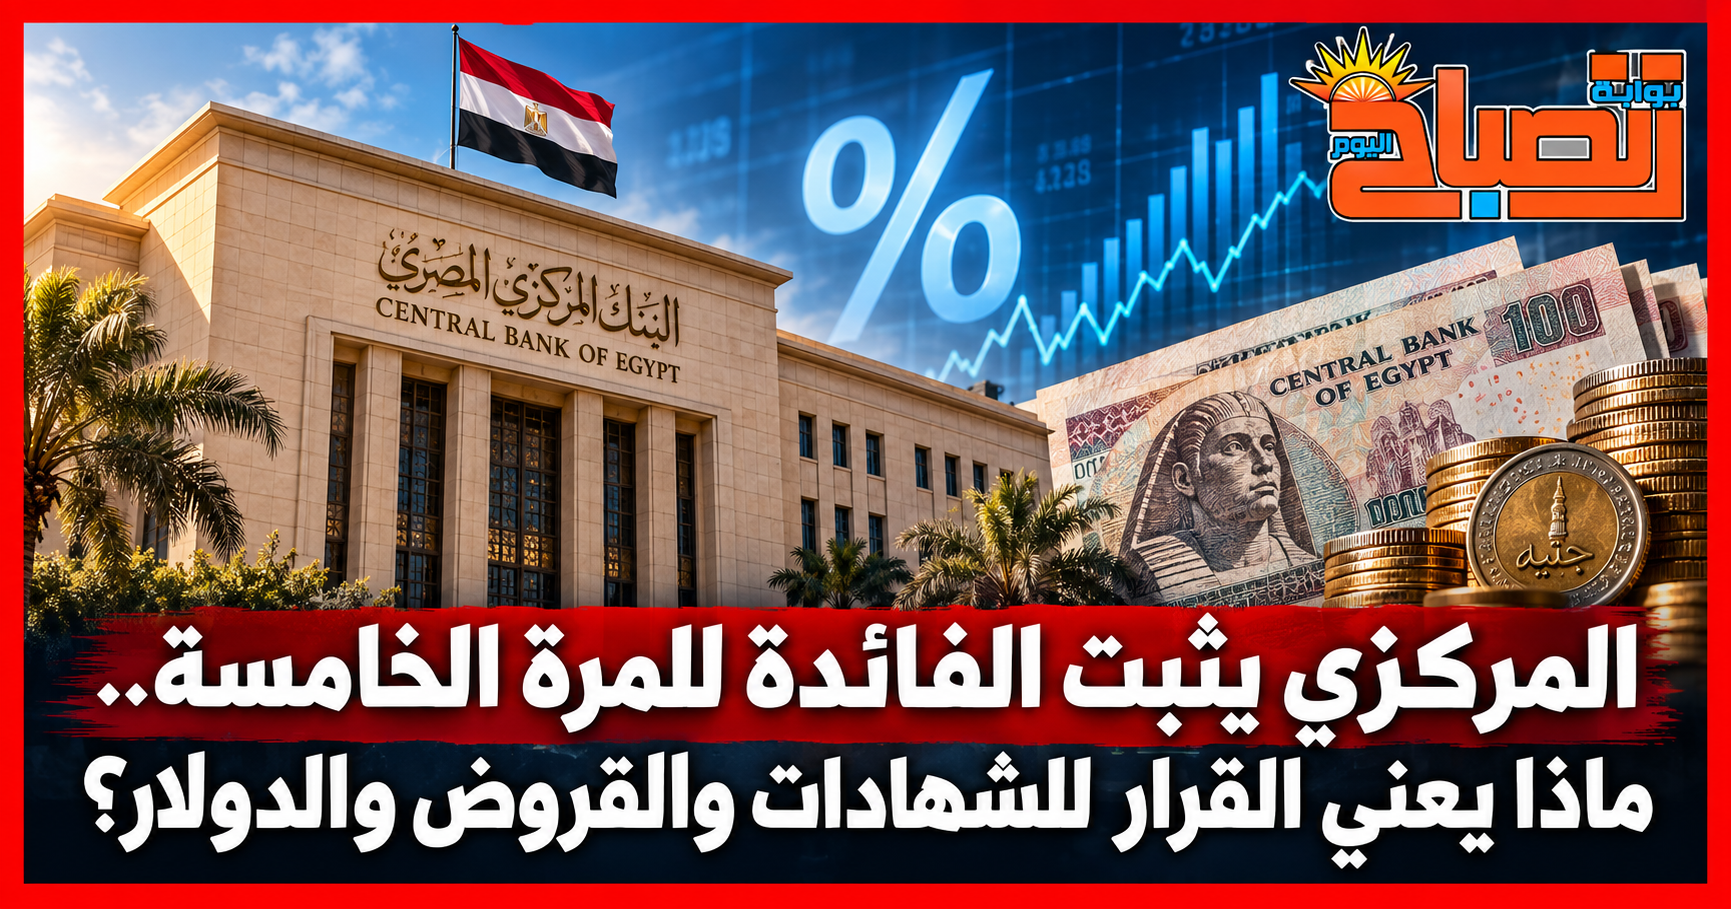
المركزي المصري يثبت الفائدة للمرة الخامسة.. لماذا اختار الانتظار؟
قرر البنك المركزي المصري تثبيت أسعار الفائدة للمرة الخامسة على التوالي خلال 2026، في خطوة تعكس تفضيل السياسة النقدية منح التضخم مزيدًا من الوقت للتراجع، مع تجنب إضافة أعباء جديدة على الاقتراض والاستثمار والموازنة العامة.
وأبقت لجنة السياسة النقدية، في اجتماعها الخميس 24 سبتمبر/أيلول 2026، سعر عائد الإيداع لليلة واحدة عند 19%، والإقراض عند 20%، وسعر العملية الرئيسية عند 19.5%، كما استقر سعر الائتمان والخصم عند 19.5%.
ويعد القرار خامس تثبيت متتالٍ بعد اجتماعات أبريل ومايو ويوليو وأغسطس، عقب خفض الفائدة بمقدار نقطة مئوية واحدة في فبراير الماضي.
لماذا ثبت البنك المركزي الفائدة؟
يمكن قراءة القرار باعتباره محاولة لتحقيق توازن بين عاملين متعارضين.
الأول هو تباطؤ التضخم العام بما يسمح بعدم رفع الفائدة، والثاني استمرار مخاطر ارتفاع الأسعار مستقبلًا بما يجعل خفضها في الوقت الحالي خطوة تحتاج إلى مزيد من الحذر.
وسجل التضخم السنوي العام في المدن 14.5% خلال أغسطس مقابل 14.9% في يوليو، بينما ارتفع التضخم الأساسي بصورة طفيفة إلى 14.9% مقابل 14.7%.
وهذا يعني أن الصورة ليست انخفاضًا شاملًا في جميع الضغوط السعرية، وهو ما يدعم سياسة الانتظار قبل استئناف خفض الفائدة.
النفط والتوترات الإقليمية يفرضان الحذر
كان البنك المركزي قد أشار في اجتماعاته السابقة إلى أن مسار التضخم لا يزال معرضًا لمخاطر صعودية، خاصة مع ارتفاع أسعار الطاقة وتصاعد التوترات الإقليمية وإمكانية انتقال زيادات الأسعار العالمية إلى السوق المحلية.
ويكتسب هذا العامل أهمية أكبر بالنسبة لمصر بسبب ارتباط أسعار الوقود والنقل ومدخلات الإنتاج بالأسواق العالمية، وبالتالي فإن أي صدمة جديدة في النفط قد تظهر لاحقًا في معدلات التضخم.
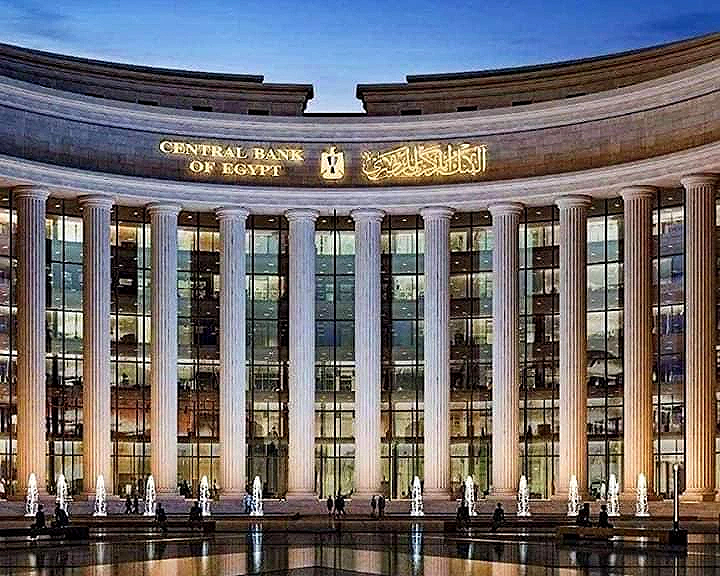
لماذا لم يرفع المركزي الفائدة؟
رغم المخاطر التضخمية، لا تظهر البيانات الحالية ضرورة واضحة لإضافة زيادة جديدة في تكلفة الاقتراض.
فأسعار الفائدة الحالية مرتفعة بالفعل مقارنة بالتضخم العام، وهو ما يوفر عائدًا حقيقيًا موجبًا يساعد البنك المركزي على كبح توقعات ارتفاع الأسعار والمحافظة على جاذبية الأصول المقومة بالجنيه.
وكان المركزي قد أوضح سابقًا أن الحفاظ على هامش موجب مناسب لسعر الفائدة الحقيقي يمثل جزءًا أساسيًا من استراتيجيته لإعادة التضخم إلى المسار المستهدف.
ماذا يعني القرار للمودعين؟
التثبيت يعني أن البنك المركزي لم يغير السعر المرجعي الذي تعتمد عليه البنوك في تحديد جانب من تكلفة الأموال.
لكن ذلك لا يعني بالضرورة بقاء كل شهادات الادخار والودائع دون تغيير؛ فكل بنك يستطيع تعديل عوائد بعض منتجاته وفق احتياجات السيولة والمنافسة وتكلفة الأموال لديه.
لذلك قد تظهر شهادات أو أوعية ادخارية بعوائد مختلفة رغم تثبيت البنك المركزي للفائدة.
وماذا يعني للمقترضين؟
بالنسبة للشركات والأفراد، استمرار أسعار الفائدة الحالية يعني بقاء تكلفة الاقتراض مرتفعة نسبيًا.
وهذا يضغط خصوصًا على الشركات التي تعتمد على التمويل البنكي لتمويل التوسع ورأس المال العامل، كما يؤثر في التمويل العقاري والقروض الاستهلاكية بحسب طبيعة كل منتج وسعر العائد المرتبط به.
ومن هنا تظهر معضلة المركزي: خفض الفائدة قد يدعم الاستثمار، لكنه قد يأتي مبكرًا إذا عادت الضغوط التضخمية.
ماذا عن البورصة المصرية؟
التثبيت عادة أقل إزعاجًا للأسواق من رفع مفاجئ للفائدة، لأنه لا يضيف تكلفة تمويل جديدة على الشركات.
لكن تأثيره في الأسهم ليس موحدًا؛ إذ تختلف استفادة أو تضرر القطاعات وفق مديونيتها وحاجتها إلى التمويل وقدرتها على تمرير ارتفاع التكاليف إلى المستهلك.
كما أن استمرار عوائد أدوات الدين عند مستويات مرتفعة يبقي المنافسة قائمة بين الاستثمار في الأسهم والاستثمار في أدوات الدخل الثابت.
القطاع العقاري أمام تكلفة تمويل مرتفعة
القطاع العقاري من أكثر القطاعات حساسية للفائدة بسبب اعتماده الكبير على التمويل وخطط التقسيط طويلة الأجل.
واستمرار سعر الإقراض عند 20% يعني أن تكلفة التمويل لن تحصل على دفعة تخفيف جديدة حاليًا.
لكن التثبيت، مقارنة بزيادة إضافية، يمنح الشركات على الأقل قدرًا أكبر من القدرة على التخطيط لتكلفة الاقتراض خلال الفترة المقبلة.
ماذا يعني القرار للدولار والاستثمارات الأجنبية؟
ارتفاع العائد المحلي مقارنة بمعدلات التضخم قد يحافظ على جاذبية أدوات الدين الحكومية المقومة بالجنيه أمام المستثمرين الباحثين عن عائد.
لكن تدفقات المستثمرين الأجانب لا تعتمد على الفائدة وحدها؛ إذ تتأثر أيضًا بسعر الصرف والمخاطر الجيوسياسية والاحتياطيات الأجنبية والقدرة على تحويل الأموال للخارج.
لذلك فإن الفائدة المرتفعة يمكن أن تكون عامل دعم للجنيه، لكنها ليست ضمانًا منفردًا لاستقرار سوق الصرف.
الموازنة العامة تدفع ثمن الفائدة المرتفعة
الجانب الآخر من قرار التثبيت هو استمرار تكلفة خدمة الدين المحلي عند مستويات مرتفعة.
فالحكومة واحدة من أكبر المقترضين في الاقتصاد، وبالتالي فإن ارتفاع عوائد أذون وسندات الخزانة ينعكس على فاتورة الفوائد في الموازنة.
إلا أن التثبيت أفضل من هذه الزاوية من رفع جديد للفائدة؛ لأنه لا يضيف زيادة مباشرة أخرى إلى تكلفة الاقتراض الحكومي.
متى يمكن أن تبدأ دورة خفض الفائدة؟
يتوقف ذلك أساسًا على مسار التضخم والأسعار العالمية وسعر الصرف.
وكان البنك المركزي قد توقع في أحدث بياناته السابقة أن يبدأ التضخم في الانخفاض تدريجيًا اعتبارًا من الربع الأول من 2027، وأن يقترب من مستهدف 7% ± نقطتين مئويتين خلال النصف الثاني من 2027.
ويعتبر المستهدف الرسمي الأحدث ليس الوصول إلى 7% ±2 في الربع الرابع من 2026، بل الاقتراب منه خلال النصف الثاني من 2027 وفق آخر توقع منشور للبنك المركزي.
ومن المقرر، بحسب الجدول الرسمي، أن تعقد لجنة السياسة النقدية اجتماعها التالي في 29 أكتوبر 2026.
ماذا يكشف قرار التثبيت؟
الرسالة الأساسية هي أن البنك المركزي لا يرى حاجة حاليًا إلى تشديد جديد، لكنه في الوقت نفسه لا يعتبر الظروف مناسبة بعد للعودة إلى التخفيض.
وبذلك يمكن وصف القرار بأنه مرحلة انتظار ومراقبة: التضخم يتحسن، لكن المخاطر لم تختفِ؛ تكلفة الاقتراض مرتفعة، لكن خفضها مبكرًا قد يعيد الضغوط على الأسعار.
والاجتماعات المقبلة ستكشف ما إذا كان سبتمبر يمثل آخر محطات التثبيت، أم أن المركزي سيواصل الانتظار حتى تتضح بصورة أكبر اتجاهات التضخم والطاقة وسعر الصرف.