الفيدرالي يشعل الأسواق برفع الفائدة.. من سيشتري ديون أمريكا الـ40 تريليون دولار وماذا ينتظر الدولار والذهب؟
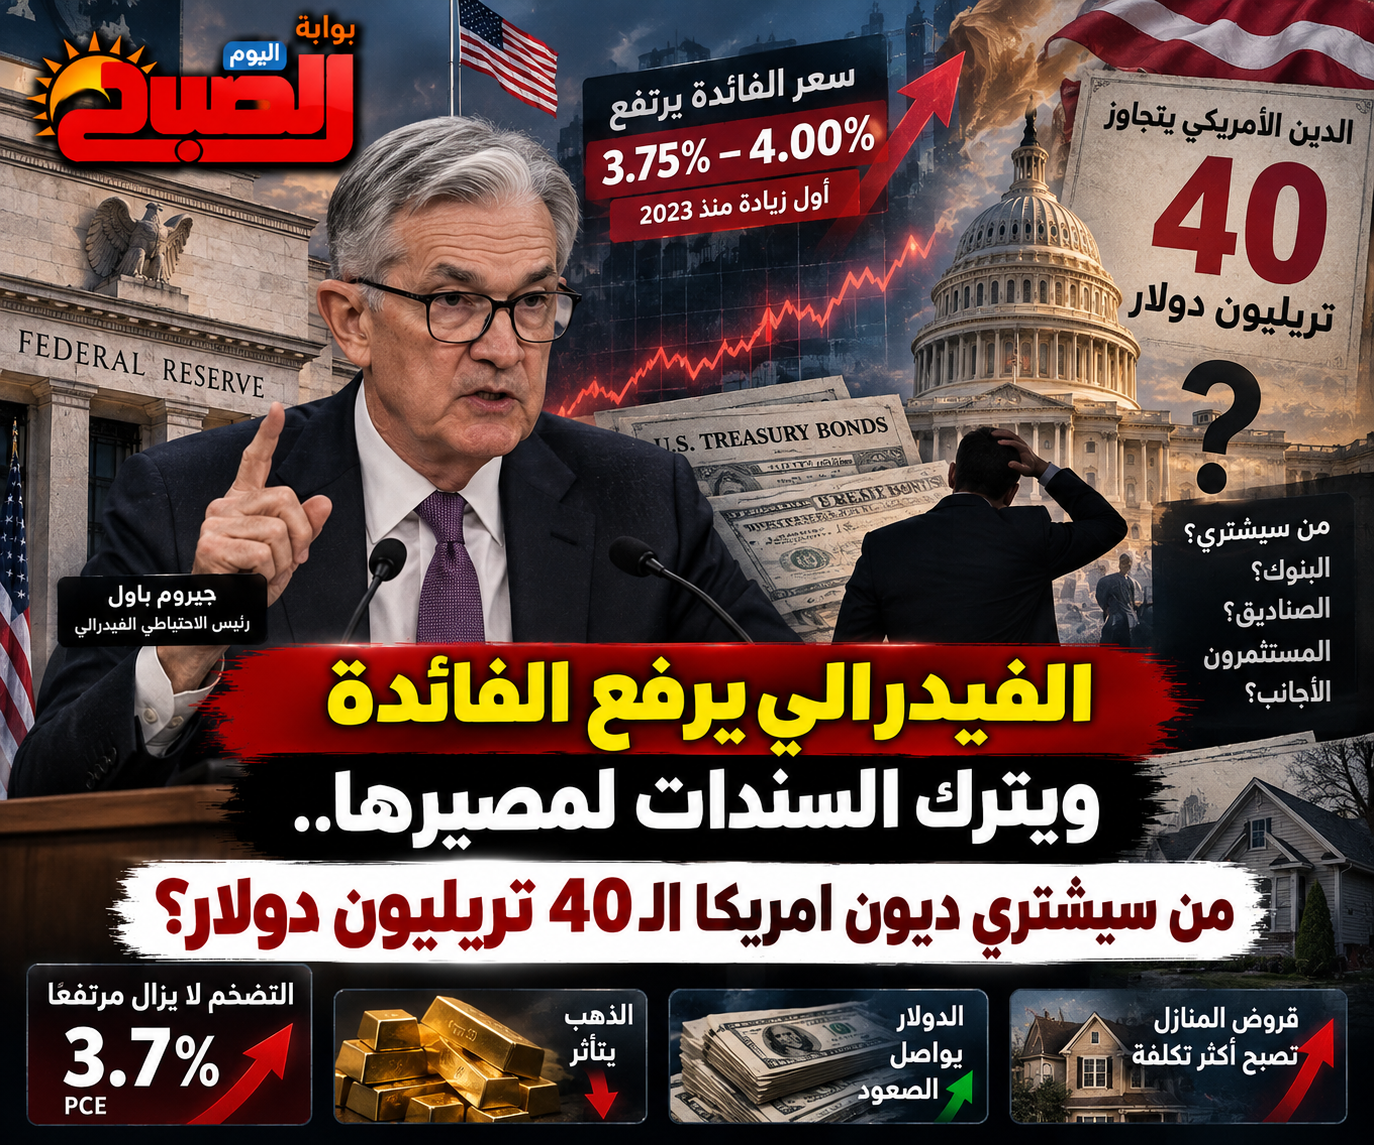
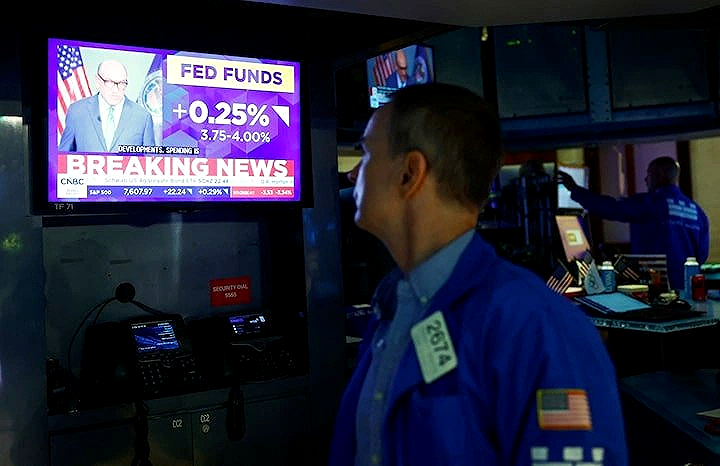
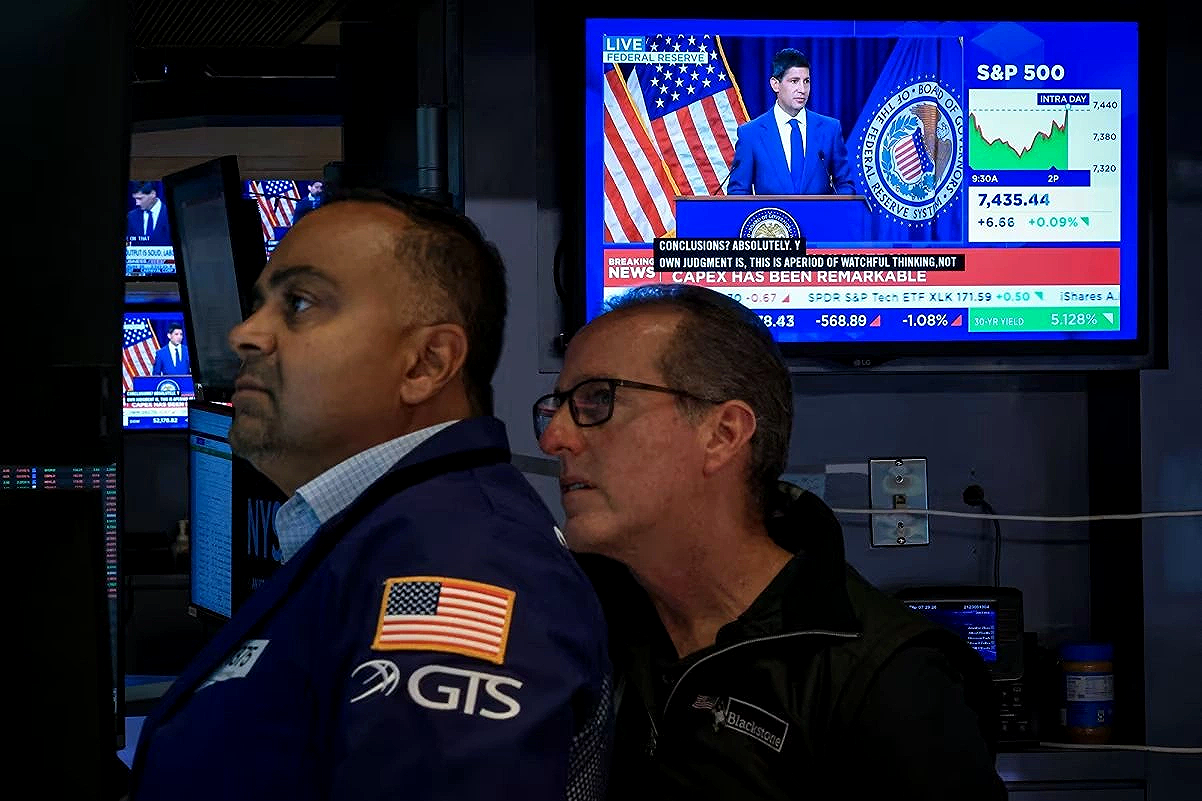
حسم الاحتياطي الفيدرالي الأمريكي مساء الأربعاء 16 سبتمبر 2026 جانبًا مهمًا من الجدل الذي سيطر على الأسواق خلال الأسابيع الماضية، بعدما رفع سعر الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75%–4.00%، في أول زيادة منذ 2023، وبقرار بالإجماع.
لكن الصدمة الحقيقية للأسواق لم تكن في ربع النقطة نفسها، إذ كانت الزيادة متوقعة إلى حد كبير، وإنما في الرسالة المصاحبة للقرار: معركة التضخم لم تنته بعد، وأغلبية مسؤولي الفيدرالي يرون أن رفعًا إضافيًا للفائدة قد يكون مناسبًا قبل نهاية العام.
وهنا يبرز السؤال الأكبر: إذا كان الفيدرالي يرفع الفائدة ولا يطلق برنامجًا واسعًا لشراء السندات طويلة الأجل، بينما تجاوز الدين الفيدرالي الأمريكي حاجز 40 تريليون دولار، فمن سيشتري الكميات المتزايدة من الدين الأمريكي إذا ظلت العوائد قرب 5%؟
الفيدرالي يرفع الفائدة.. ورفع آخر قد يأتي قبل نهاية 2026
أظهرت التوقعات الاقتصادية الجديدة للفيدرالي أن متوسط توقع المسؤولين لسعر الفائدة بنهاية 2026 أصبح 4.1%، وهو المستوى نفسه المتوقع في نهاية 2027، قبل أن ينخفض إلى 3.9% في 2028 و3.6% في 2029.
كما أظهرت «خريطة النقاط» أن 16 من أصل 18 مسؤولًا يتوقعون رفع الفائدة مرة أخرى خلال 2026.
ورفع الفيدرالي توقعه لتضخم نفقات الاستهلاك الشخصي PCE في 2026 إلى 3.7%، مقابل 3.6% في توقعات يونيو، بينما يتوقع تراجعه إلى 2.3% في 2027 ثم 2.1% في 2028، وصولًا إلى هدف 2% في 2029. ويتوقع نمو الناتج الحقيقي بنحو 2.3% في 2026 وبطالة عند 4.1%.
والرسالة كانت واضحة في تصريحات رئيس الفيدرالي كيفن وورش عقب الاجتماع: التضخم لا يزال مرتفعًا منذ فترة طويلة، والقراءات الأخيرة لم تقدم له دليلًا كافيًا على تحسن الاتجاه الأساسي للأسعار.
لا «إنقاذ» لسوق السندات حتى الآن
أحد السيناريوهات التي دار حولها نقاش واسع أخيرًا كان احتمال اضطرار الفيدرالي إلى التدخل إذا استمر ارتفاع عوائد سندات الخزانة طويلة الأجل.
لكن قرار الأربعاء لم يحمل إعلانًا عن برنامج تيسير كمي QE جديد لشراء السندات طويلة الأجل وخفض عوائدها.
وهذا منطقي من زاوية السياسة النقدية: رفع الفائدة لمحاربة التضخم، ثم إطلاق برنامج ضخم لشراء السندات وضخ السيولة، يمكن أن يرسل إشارتين متعارضتين إلى الأسواق.
لذلك اختار الفيدرالي حتى الآن أداة الفائدة لمواجهة التضخم، بينما ترك سوق السندات يحدد العائد الذي يطلبه المستثمرون مقابل تمويل الحكومة الأمريكية.
لماذا يمثل مستوى 5% نقطة شديدة الحساسية؟
بعد قرار الفيدرالي ارتفع عائد سندات الخزانة الأمريكية لأجل عامين إلى نحو 4.73%، بينما وصل عائد سندات العشر سنوات إلى 5%. كما تراجعت الأسهم وارتفع الدولار بعد قراءة المستثمرين للقرار باعتباره أكثر تشددًا.
لكن وصول عائد العشر سنوات إلى 5% لا يعني أن هناك رقمًا سحريًا تبدأ عنده أزمة الديون الأمريكية.
المشكلة الحقيقية هي المدة.
إذا بقيت تكاليف الاقتراض مرتفعة لسنوات، فإن السندات القديمة منخفضة العائد التي تستحق ستُستبدل تدريجيًا بسندات جديدة ذات تكلفة أعلى.
وهكذا تنتقل الفائدة المرتفعة بمرور الوقت إلى فاتورة خدمة الدين الفيدرالي.
من سيشتري 40 تريليون دولار من الدين الأمريكي؟
السؤال مثير، لكن صياغته الاقتصادية الأدق ليست: «من سيأتي بـ40 تريليون دولار؟».
فالولايات المتحدة لا تحتاج إلى بيع ديون بقيمة 40 تريليون دولار غدًا.
جزء ضخم من الدين قائم بالفعل، وعندما تستحق السندات تقوم وزارة الخزانة بإعادة تمويلها بإصدارات جديدة، وفي الوقت نفسه تصدر ديونًا إضافية لتمويل العجز.
وبالتالي فإن السؤال الأهم هو:
ما العائد الذي سيطلبه المستثمرون لاستيعاب الإصدارات الجديدة وإعادة تمويل السندات المستحقة؟
والمشترون ليسوا جهة واحدة؛ بل شبكة ضخمة تشمل صناديق الاستثمار وأسواق المال والتقاعد والبنوك وشركات التأمين والمستثمرين الأجانب والبنوك المركزية والمؤسسات والأفراد.
السوق قادر نظريًا على استيعاب المزيد من الدين إذا كان السعر مناسبًا.
وهنا تكمن المشكلة: إذا احتاجت الخزانة إلى تقديم عائد أعلى باستمرار لجذب المشترين، فإن التمويل سيظل متاحًا، لكن تكلفته ستصبح أكبر على الموازنة الأمريكية.
1.9 تريليون دولار عجزًا.. والفائدة تضغط على واشنطن
يتوقع مكتب الميزانية في الكونغرس CBO أن يبلغ عجز الموازنة الفيدرالية نحو 1.9 تريليون دولار في السنة المالية 2026، ثم يرتفع إلى 3.1 تريليون دولار بحلول 2036.
أما الدين الذي يحمله الجمهور، فيتوقع CBO ارتفاعه من 101% من الناتج المحلي الإجمالي في 2026 إلى 120% في 2036، متجاوزًا الذروة التاريخية المسجلة بعد الحرب العالمية الثانية.
والتفصيلة الأخطر أن CBO يضع ارتفاع صافي مدفوعات الفائدة ضمن الأسباب الرئيسية لاتساع العجز خلال السنوات المقبلة.
وهنا تظهر الحلقة التي تخشاها الأسواق:
عجز مرتفع → إصدار ديون جديدة → تكلفة فائدة أعلى → زيادة مصروفات الفائدة → ضغط إضافي على العجز → احتياجات تمويل أكبر.
هذه ليست بالضرورة «دوامة انهيار»، لكنها معادلة تجعل استدامة المالية العامة أكثر حساسية لمستويات العوائد.
الأمريكي يدفع الثمن في المنزل أيضًا
ولا تتوقف آثار سوق السندات عند وزارة الخزانة أو وول ستريت.
فعائد سندات الخزانة طويلة الأجل يمثل أحد أهم الأسعار المرجعية في الاقتصاد الأمريكي، ولذلك تنتقل تحركاته إلى الرهون العقارية وقروض الشركات وأدوات ائتمانية أخرى.
وفي الأسبوع المنتهي في 10 سبتمبر، بلغ متوسط الفائدة على الرهن العقاري الثابت لمدة 30 عامًا 6.76%، مقابل 6.35% قبل عام.
وهذا لا يعني أن صاحب قرض عقاري ثابت قائم سيجد قسطه مرتفعًا فجأة بسبب قرار الفيدرالي.
المتضرر بصورة مباشرة هو المشتري الجديد، ومن يريد إعادة تمويل قرضه، بالإضافة إلى بعض المقترضين بأسعار متغيرة.
وبالتالي تصبح المفارقة واضحة: الحكومة تدفع أكثر للاقتراض، والمواطن يدفع أكثر لشراء منزل، والشركات تواجه بدورها تكلفة تمويل أعلى.
الدولار خرج رابحًا من الاجتماع
كان رد فعل الدولار أكثر مباشرة.
فرفع الفائدة والإشارة إلى إمكانية المزيد من التشديد يجعلان الأصول الدولارية قصيرة الأجل أكثر جاذبية نسبيًا، وارتفعت العملة الأمريكية عقب قرار الفيدرالي.
وإذا استمرت الأسواق في توقع المزيد من الزيادات، فقد يظل فارق العوائد عامل دعم للدولار.
لكن يجب الفصل بين أمرين:
قوة الدولار بسبب ارتفاع أسعار الفائدة، والثقة طويلة الأجل في المسار المالي الأمريكي.
فمن الممكن أن يرتفع الدولار على المدى القصير لأن الفائدة الأمريكية جذابة، وفي الوقت نفسه يطلب مستثمرو السندات طويلة الأجل عائدًا أكبر بسبب التضخم أو العجز أو المخاطر المالية.
ولهذا ستكون حركة عائد العشر سنوات خلال الأسابيع المقبلة واحدة من أهم الإشارات التي ينبغي مراقبتها.
تصحيح مهم: الذهب لم يتماسك عند 4346 دولارًا بعد القرار
الذهب لم ينهِ تعاملات ما بعد قرار الفيدرالي قرب 4,346 دولارًا.
بل حدث العكس بعد الإعلان.
صعد الذهب خلال الجلسة إلى نحو 4,365.57 دولار للأونصة، لكنه عكس اتجاهه بعد رفع الفائدة وتصريحات وورش المتشددة، وهبط السعر الفوري بأكثر من 1% إلى نحو 4,240 دولارًا للأونصة عند الساعة 3:10 مساءً بتوقيت شرق الولايات المتحدة.
إذن العنوان الأدق لهذه الجزئية هو:
الذهب يصعد أولًا ثم يتراجع بقوة بعد قرار الفيدرالي
فالذهب واجه ضغطًا مزدوجًا من ارتفاع الدولار وارتفاع توقعات الفائدة؛ لأن المعدن نفسه لا يدفع عائدًا.
ومع ذلك، فإن بقاء الذهب عند مستويات تاريخية مرتفعة للغاية يشير إلى وجود قوى أخرى تدعمه إلى جانب السياسة النقدية، مثل المخاطر الجيوسياسية والطلب الاستثماري ومشتريات البنوك المركزية.
ما الذي يجب مراقبته الآن؟
بعد اجتماع 16 سبتمبر، أصبحت الصورة أوضح، لكن الأسئلة لم تختف.
الفيدرالي يقول عمليًا إنه مستعد لإبقاء السياسة النقدية متشددة لمواجهة التضخم. وعوائد السندات طويلة الأجل وصلت إلى مستويات لم تشهدها منذ سنوات طويلة، فيما تستمر الحكومة الأمريكية في تمويل عجز ضخم.
لذلك لن يكون الاختبار الحقيقي في ربع نقطة الفائدة التي أضيفت اليوم، وإنما فيما يحدث بعد ذلك.
إذا تراجع التضخم وأصبحت الأسواق مقتنعة بأن الفيدرالي سينجح في السيطرة عليه، يمكن أن تنخفض عوائد السندات الطويلة حتى قبل تخفيض الفائدة الرسمية.
أما إذا بقي عائد العشر سنوات حول 5% أو تجاوز هذا المستوى بصورة مستدامة، بينما تستمر الخزانة في إصدار كميات ضخمة من الدين، فسيصبح السؤال أكثر أهمية:
هل المستثمرون يطلبون عائدًا مرتفعًا فقط بسبب التضخم والفيدرالي، أم بدأوا يطلبون علاوة أكبر لتمويل المسار المالي الأمريكي نفسه؟
والفرق بين السيناريوهين سيكون حاسمًا لمسار الدولار والذهب والأسهم والعقارات وحتى الاقتصاد العالمي خلال الفترة المقبلة.